


一、整体基调:增量稳、替换持续,管材赛道是激光装备里的高增长分支
国内光纤激光切管机已经完成国产化替代,激光器、系统、卡盘、切割头供应链基本自主,进口品牌(通快、百超、BLM)只保留高端三维、重型厚壁管小众市场,国内厂商主导主流市场。 增长逻辑不再单纯靠新增建厂,核心是传统锯切 / 等离子 / 冲切的存量替换,叠加光伏支架、新能源汽车热管理 / 车架、储能、工程机械、脚手架、健身器材、幕墙钢结构这些下游拉动;板管一体机逐步饱和,专用切管机增速显著高于平板切割机。 但行业分化明显:低端走量、价格内卷;中高端拼工艺、自动化、材料利用率、柔性产线方案。
二、竞争格局:头部集中,梯队清晰,中小厂内卷严重
第一梯队:大族、华工、海目星等,资金、研发、服务网络强,主推三卡盘零尾料、重型管材、三维五轴、自动化产线,拿下新能源、大型钢结构大客户;
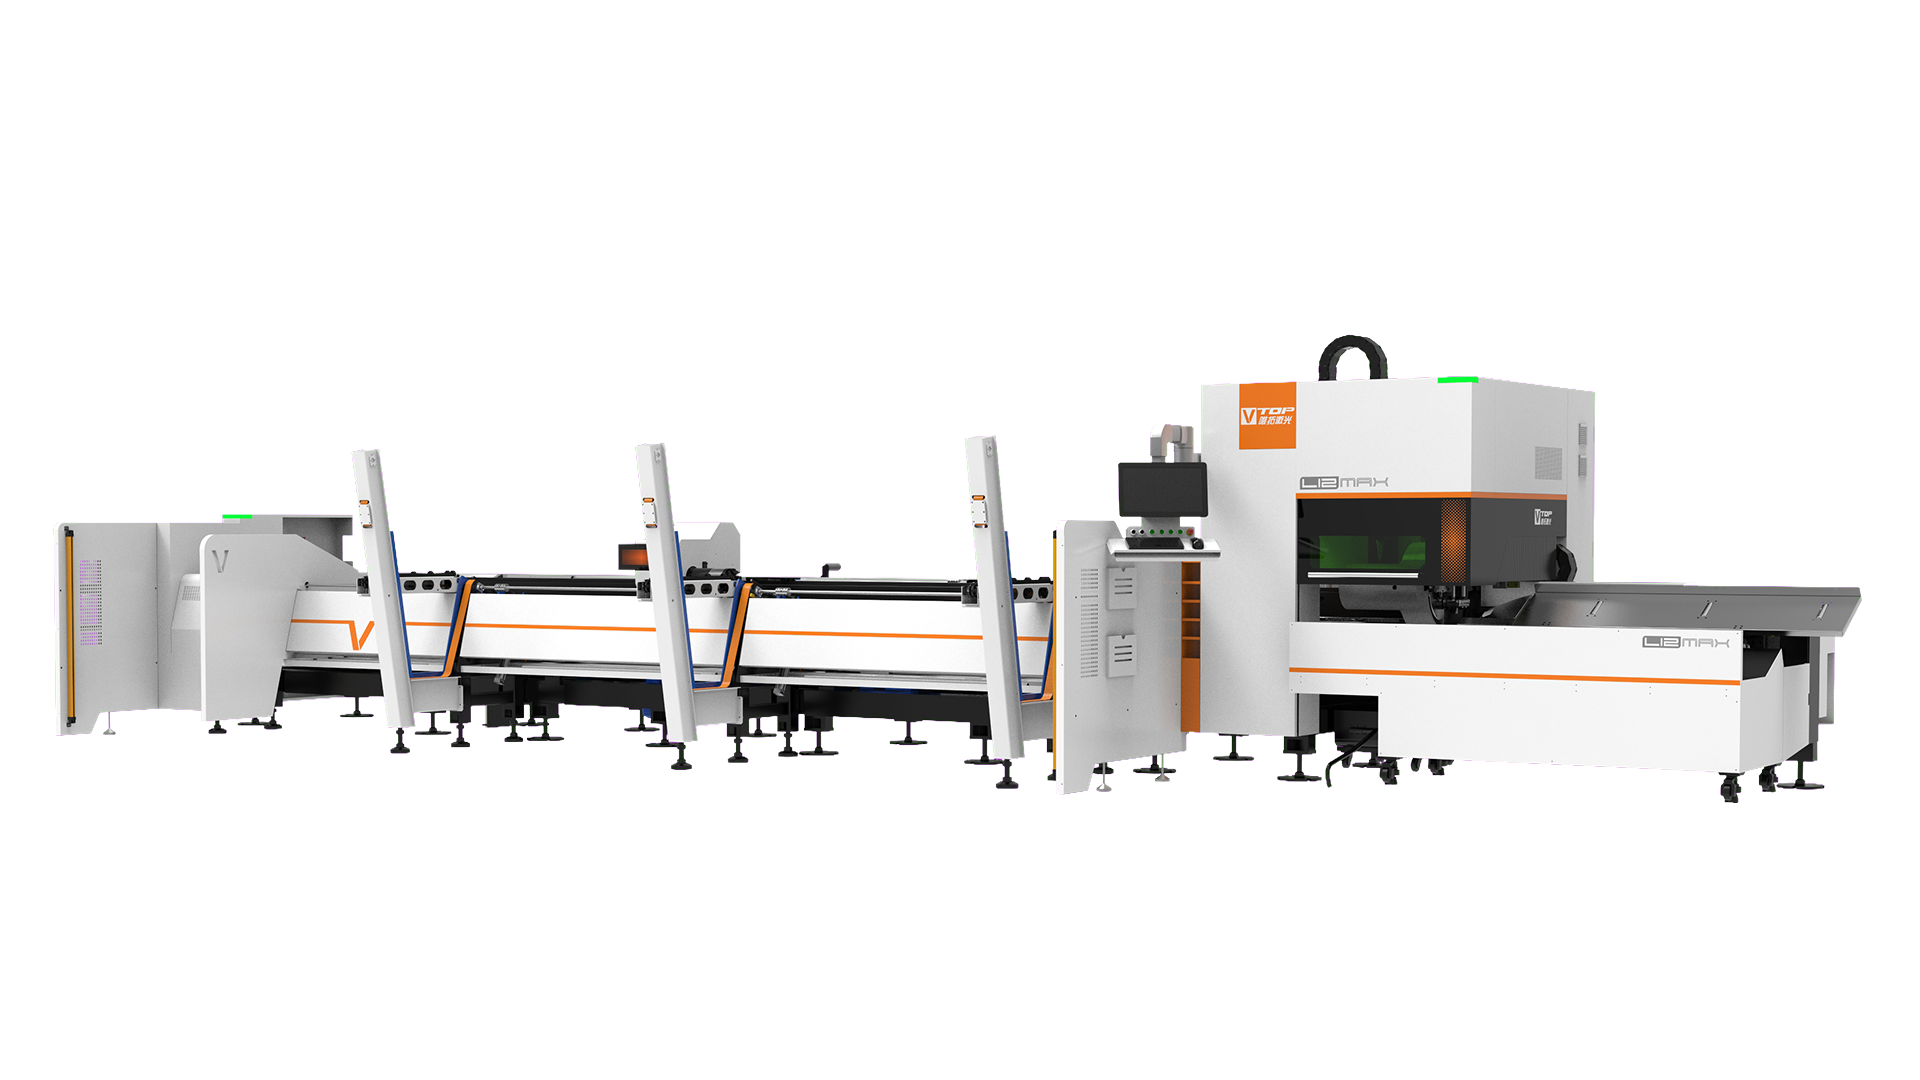
第二梯队:金运唯拓、宏山、邦德等,聚焦管材专用机型,在三卡盘、动态光斑、管材 AI 工艺、上下料自动化上差异化竞争,主打性价比 + 工艺方案,是市场主力;
大量中小厂:主打经济型双卡盘机型,配置同质化,打价格战,利润薄,很多靠减配压缩成本,售后和工艺能力弱,洗牌持续进行。
行业集中度在提升,CR5 持续走高,资源向能做管材成套柔性产线的厂商倾斜,单纯卖单机的越来越难。
三、需求端:结构分化,新兴行业拉动强,传统行业偏保守
高景气赛道:光伏跟踪支架、储能结构件、新能源车(电池托盘、防撞梁、热管理管路),对厚壁管、坡口、大批量稳定加工、自动化上下料需求强,愿意为三卡盘、零尾料付费(材料成本节约是核心诉求);
稳定刚需赛道:工程机械、脚手架、钢结构、健身器材、金属家具;特点是订单杂、型材多(圆 / 方 / 槽钢 / 角钢),看重通用性、套料软件、尾料控制;
偏弱赛道:普通五金小加工,客户预算敏感,优先选低价双卡盘,更新意愿弱;
出口红利:东南亚(越南、泰国、马来西亚)、RCEP 区域是主要增量,当地管材加工产业转移,中端切管机需求旺盛,国内厂商出海加速,配套本地化售后成为新壁垒。
四、技术路线:从 “拼功率” 转向 “省料、柔性、智能、成套”
三卡盘零尾料:已经从中高端选配逐步变成主流卖点,是当前最核心差异化,双卡盘尾料损耗痛点在原材料涨价背景下被放大;
动态光斑、管材专用 AI 工艺库:解决不同壁厚、材质、异型管的切割稳定性,减少穿孔爆点、挂渣,降低对操作员依赖;
自动化成套:自动上料、分拣、除渣、在线检测、管材柔性智造产线,客户不再只买单机,更需要整线方案;
三维五轴坡口切管:面向焊接预制、厚壁结构件,单价高、门槛高,增速快,但体量还不大;
功率趋势:万瓦以上高功率机型占比稳步抬升,但不再盲目堆功率,客户更看重单位切割成本、耗材、稼动率。
五、痛点与风险
价格内卷:经济型双卡盘机型价格持续下探,毛利被压得很低,低价竞争容易出现减配、床身刚性差、卡盘耐用性不足、售后跟不上;
客户认知分化:很多小加工厂只对比瓦数、报价,忽略尾料损耗、长期耗材、故障率、工艺软件能力;
配套短板:高端重载卡盘、随动支撑、管材专用套料算法还有提升空间;
下游波动:地产、传统钢结构需求偏弱,依赖光伏、汽车等赛道,行业周期性明显。
六、短期判断(2026)
整体稳健增长、结构性机会为主,不再是普涨行情: ✅ 机会:三卡盘零尾料机型、重型管材机型、自动化产线、东南亚出口、新能源 / 光伏支架垂直方案; ⚠️ 压力:普通双卡盘经济型单机,红海内卷,利润持续承压; 长期方向:管材加工数字化、云运维、工艺数据库、板管柔性共线,从卖设备转向卖管材加工解决方案。
 唯拓激光秉承“专注,专业,创新,卓越”的发展理念,建立起强大的光,机,电软件和工艺开发团队,致力于为全球客户提供“信息化,自动化,智能化”激光加工解决方案。